 Ecolibra
Gérer un budget à deux sans tout mettre en commun
Publié le 11 octobre 2026 · 7 min de lecture
Parler d'argent à deux n'est pas toujours simple. Pourtant, la plupart des tensions ne viennent pas des montants, mais du flou : qui paie quoi, est-ce équitable, où passe l'argent du compte commun ? Une organisation claire, décidée ensemble, règle l'essentiel.
Trois façons de s'organiser
Tout en commun. Les revenus arrivent sur un compte joint qui paie tout. C'est simple, mais chacun peut avoir le sentiment de devoir justifier ses dépenses personnelles.
Tout séparé. Chacun garde son compte et l'on se partage les factures au cas par cas. Chacun est autonome, mais le suivi devient vite compliqué, et les écarts de revenus pèsent sur celui qui gagne le moins.
La formule mixte, souvent la plus confortable : un compte commun pour les dépenses du foyer, alimenté chaque mois par les deux, et un compte personnel chacun pour le reste. On partage ce qui est commun, sans avoir de comptes à rendre sur ses propres achats.
Définir ce qui est commun
Mettez-vous d'accord, une fois, sur ce que paie le compte commun. En général :
- le logement : loyer ou crédit, charges, énergie, internet, assurance habitation ;
- les courses et l'entretien de la maison ;
- les enfants : garde, cantine, activités ;
- les sorties et vacances faites ensemble ;
- éventuellement la voiture si elle sert aux deux.
Le reste — vêtements, loisirs personnels, cadeaux — relève du compte de chacun.
Combien chacun verse-t-il ?
Deux règles courantes :
- À parts égales : chacun verse la même somme. Simple, et juste si les revenus sont proches.
- Au prorata des revenus : chacun contribue selon ce qu'il gagne. Avec 2 400 € et 1 600 € de revenus, les parts sont de 60 % et 40 %. Pour 2 000 € de dépenses communes, cela fait 1 200 € et 800 € — et il reste à chacun 1 200 € et 800 € pour lui.
Calculez le montant à partir des charges communes réelles (loyer, énergie, assurances…) et d'une enveloppe de dépenses courantes (courses, sorties), puis mettez en place deux virements automatiques le lendemain de la paie.
Un point de quinze minutes par mois
Une fois par mois, regardez ensemble le compte commun : les charges sont-elles toujours les mêmes ? L'enveloppe courses a-t-elle tenu ? Une grosse dépense arrive-t-elle ? Ce rendez-vous court évite que les questions d'argent ne surgissent au mauvais moment.
Le faire avec Ecolibra
Dans Ecolibra, un budget correspond à un compte ou à un foyer, et chaque compte utilisateur peut en avoir jusqu'à cinq gratuitement. La formule mixte se traduit directement :
- Créez un budget commun pour le compte joint, avec les charges, revenus et dépenses du foyer.
- Partagez-le avec votre conjoint depuis le tableau de bord (bouton « Partager ») : en éditeur, il peut tout consulter et compléter ; en lecteur, il consulte sans modifier. Il lui faut simplement son propre compte Ecolibra.
- Gardez chacun un budget personnel, non partagé, pour votre propre compte.
Vous passez d'un budget à l'autre en un clic, et chacun voit les mêmes chiffres sur le budget commun : le solde estimé, le point bas avant la prochaine rentrée d'argent, les échéances à venir.
Pour l'enveloppe des dépenses courantes, les objectifs par catégorie sont précieux : fixez un plafond pour les courses, les restaurants ou le transport, et suivez sa consommation au fil du mois.
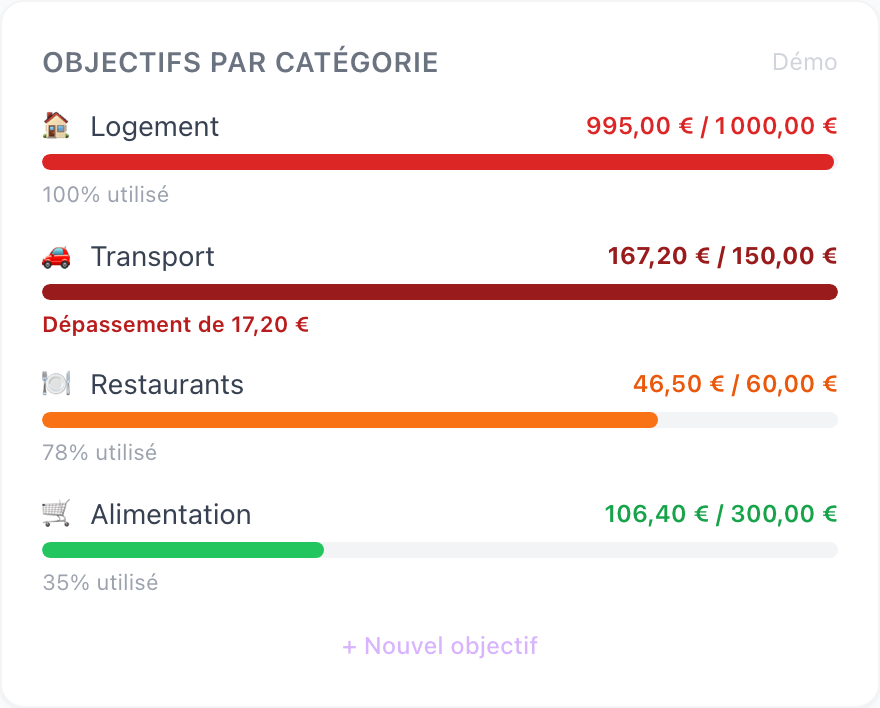 Un plafond par catégorie : on voit tout de suite ce qui dérape.
Le point mensuel devient alors très simple : vous ouvrez le budget commun ensemble, et tout est là.
En résumé
Un compte commun pour ce qui est partagé, une contribution juste (à parts égales ou au prorata), un compte personnel chacun, et un point régulier : c'est une organisation qui laisse à chacun sa liberté tout en gardant le foyer serein. Commencez par lister les charges communes, elles donnent le montant de la contribution.
Pour voir un budget de foyer complet, ouvrez la démo.