 Ecolibra
Prévoir son solde de fin de mois (et repérer le point bas avant qu'il arrive)
Publié le 11 octobre 2026 · 6 min de lecture
Regarder son solde bancaire, c'est regarder le passé : il ne dit rien de ce qui va encore être prélevé d'ici la fin du mois. Un compte à 1 400 € le 11 peut très bien passer à découvert le 25, juste avant la paie. Prévoir son solde de fin de mois, c'est remettre dans l'ordre ce qui va encore sortir et ce qui va encore rentrer, pour savoir à l'avance où l'on en sera.
La bonne nouvelle : il suffit de quatre informations, et d'un réflexe que l'on oublie souvent.
Les quatre éléments du calcul
1. Le solde réel d'aujourd'hui
C'est le point de départ, à relever dans l'appli de votre banque. Notez aussi la date du relevé : une opération passée hier mais pas encore affichée fausse vite le calcul.
2. Ce qui va encore être prélevé
Ce sont vos charges récurrentes qui n'ont pas encore été débitées ce mois-ci : loyer ou crédit, abonnements, assurances, mutuelle, énergie… Pour chacune, il faut le montant et la date de prélèvement. Pensez aux charges qui ne tombent pas tous les mois — assurance auto annuelle, taxe trimestrielle : ce sont elles qui créent les mauvaises surprises.
3. Ce qui va encore rentrer
Salaire, aides, remboursements attendus, avec leur date. Une rentrée d'argent prévue le 28 ne sert à rien pour un prélèvement du 25.
4. Les dépenses du quotidien
Courses, carburant, sorties : impossibles à connaître au centime près, mais vous savez à peu près combien vous dépensez par semaine. Gardez cette marge en tête, et notez les dépenses déjà faites depuis votre relevé.
Le calcul est alors simple :
Solde de fin de mois = solde réel + rentrées restantes − charges restantes − dépenses depuis le relevé
Le réflexe oublié : le point bas
Le solde de fin de mois peut être rassurant… et cacher un découvert en cours de route. Si la paie arrive le 28 et que plusieurs charges tombent avant, le moment critique n'est pas le 31 : c'est le jour où votre solde sera le plus bas, juste avant la rentrée d'argent.
Pour le trouver, classez les opérations restantes par date et suivez le solde jour après jour. Le point bas est la plus petite valeur atteinte. C'est lui qu'il faut surveiller : s'il passe sous zéro, vous savez à l'avance quelle charge pose problème, et vous avez le temps d'agir — décaler un achat, alimenter le compte, contacter un organisme.
Un exemple chiffré
Prenons un foyer qui relève son solde le 9 octobre : 1 650 €. Depuis, il a dépensé 226,10 € au quotidien. Il reste dans le mois :
| Opération | Date | Montant |
|---|---|---|
| Abonnement vélo | 12 octobre | −29,00 € |
| Internet | 15 octobre | −39,99 € |
| Assurance voiture | 20 octobre | −65,00 € |
| Assurance habitation | 26 octobre | −45,00 € |
| Mutuelle | 28 octobre | −120,00 € |
| Salaire | 28 octobre | +3 100,00 € |
Le solde de fin de mois est confortable : 1 650 − 226,10 − 298,99 + 3 100 = 4 224,91 €. Mais avant la paie du 28, les charges continuent de tomber : après l'assurance habitation du 26, le solde descend jusqu'à 1 244,91 €. C'est le point bas. Ici il reste positif, tout va bien — mais avec un solde de départ de 300 €, ce même mois aurait fini dans le rouge plusieurs jours avant le salaire.
Le faire avec Ecolibra
Ce calcul, Ecolibra le refait pour vous à chaque modification. Vous renseignez une fois vos charges récurrentes (avec leur fréquence : mensuelle, trimestrielle, annuelle…), vos revenus, et le solde réel de votre compte quand vous le souhaitez.
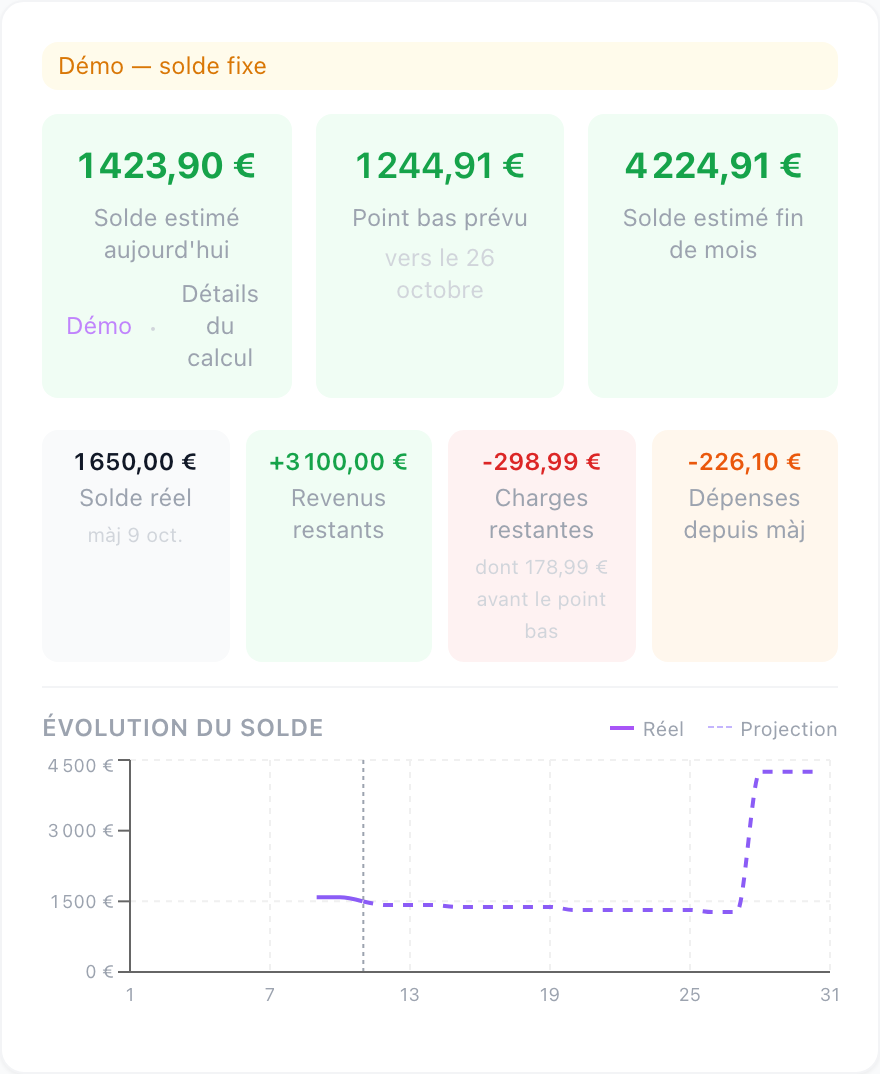 Le tableau de bord de la démo, avec les chiffres de l'exemple ci-dessus.
Le tableau de bord affiche alors :
- le solde estimé aujourd'hui, à partir de votre dernier solde réel et de tout ce qui s'est passé depuis ;
- le point bas prévu, avec sa date, et la part des charges restantes qui tombent avant ce point bas ;
- le solde estimé de fin de mois ;
- la courbe d'évolution du solde, réelle puis projetée jusqu'au dernier jour du mois.
Si le point bas passe sous zéro, un avertissement indique la date et le montant du risque de découvert, avant votre prochaine rentrée d'argent.
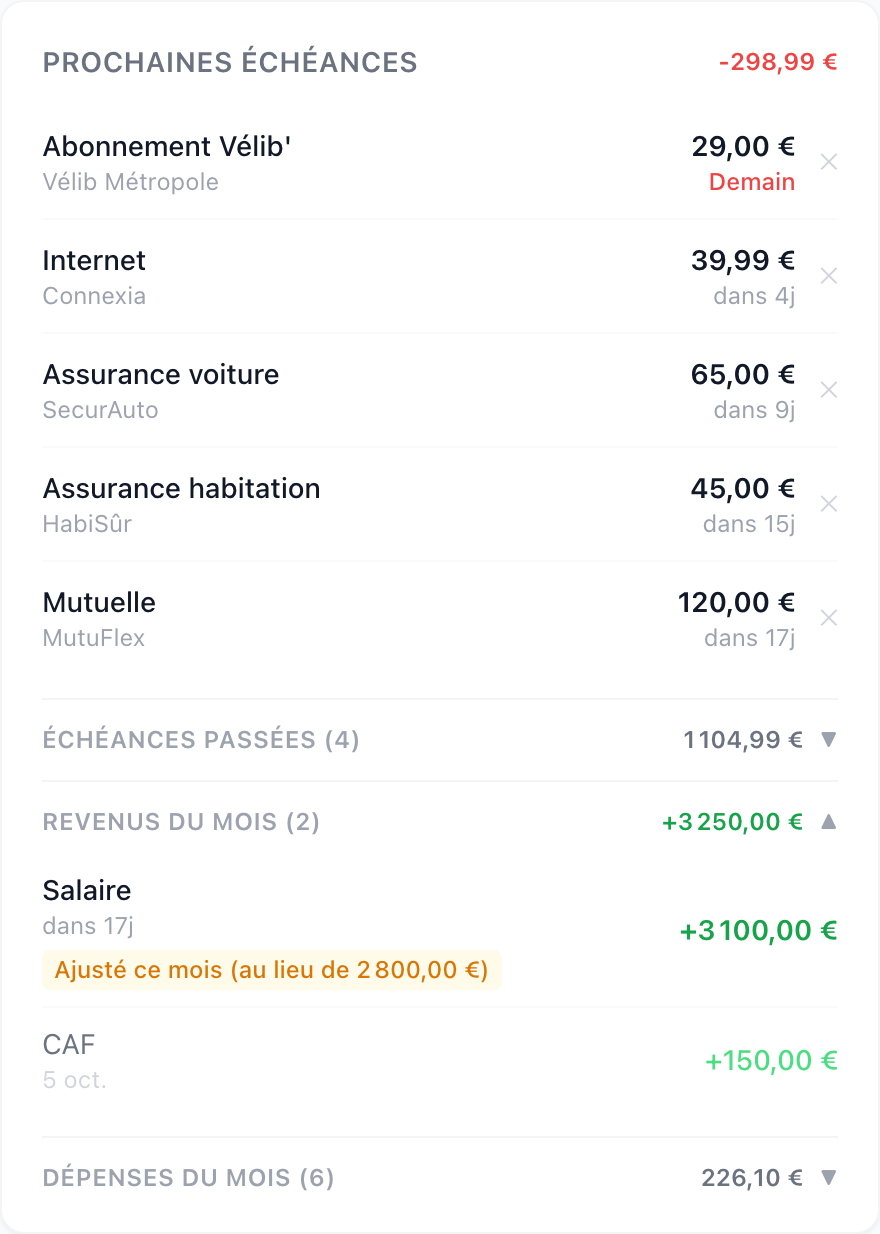 Les prochaines échéances : ce qui va encore sortir, et quand.
La liste des prochaines échéances montre ce qui va encore être prélevé et dans combien de jours, ainsi que les revenus attendus. Il n'y a rien à recalculer : quand une charge passe sa date, elle bascule d'elle-même dans les échéances passées.
Trois habitudes qui rendent la prévision fiable
- Mettez à jour votre solde réel une fois par semaine. Ecolibra recalcule l'estimation à partir de cette valeur, sans avoir à ressaisir les opérations intermédiaires. Plus le relevé est récent, plus la prévision est juste.
- Ajustez les montants qui varient. Une facture plus élevée ce mois-ci, une prime sur le salaire : utilisez l'ajustement du mois (« ± ») plutôt que de modifier le montant habituel. Le mois suivant, le montant standard est repris automatiquement.
- Pensez aux week-ends. Un prélèvement prévu un samedi n'est souvent débité que le lundi. L'option « Décaler au prochain jour ouvré si week-end », activée par défaut sur chaque charge, place le prélèvement à sa vraie date.
En résumé
Prévoir son solde de fin de mois, c'est additionner ce qui va rentrer et retrancher ce qui va sortir — mais dans l'ordre des dates, pour repérer le point bas avant qu'il n'arrive. À la main, c'est faisable avec un tableau ; avec Ecolibra, c'est automatique et toujours à jour.
Pour voir ce que cela donne, ouvrez la démo : elle reprend exactement les chiffres de cet exemple, sans créer de compte.