 Ecolibra
Suivre un crédit dans son budget : échéancier, mensualités qui changent et report d'échéances
Publié le 21 octobre 2026 · 6 min de lecture
Un crédit est une charge à part : il a un début, une fin, et un montant qui ne bouge pas… jusqu'au jour où il bouge. Une assurance emprunteur renégociée, un taux qui varie, une banque qui accepte de suspendre deux mensualités : à chaque fois, le budget doit suivre. Bonne nouvelle, il n'y a pas besoin de refaire le tableau d'amortissement de la banque pour ça.
Ce qui compte vraiment pour le budget
Le tableau d'amortissement fourni par la banque détaille, échéance par échéance, la part de capital, d'intérêts et d'assurance. C'est utile pour comprendre le coût du crédit ou préparer un remboursement anticipé. Pour le budget du mois, une seule chose compte : combien est prélevé, et quand.
Pour suivre un crédit au quotidien, il suffit donc de quatre informations :
- le montant de la mensualité (assurance comprise, tel qu'il apparaît sur le relevé) ;
- le jour de prélèvement ;
- la date de la première échéance ;
- la date de la dernière échéance.
Avec elles, on sait à tout moment ce qui a déjà été payé, ce qu'il reste à payer et combien d'échéances il reste.
Quand la mensualité change
Deux situations très différentes :
- Un seul mois diffère. Première échéance calculée au prorata, régularisation d'assurance, frais ponctuels : le mois suivant, tout revient à la normale. Il faut corriger ce mois-là, et lui seul.
- La mensualité change pour de bon. Renégociation, changement d'assurance emprunteur, révision d'un taux variable, modulation demandée à la banque : à partir d'un mois donné, toutes les échéances suivantes ont un nouveau montant. Les échéances déjà payées, elles, ne doivent pas changer — sinon le « déjà payé » devient faux.
Dans les deux cas, gardez le courrier ou le nouvel échéancier de la banque : il donne la date exacte du changement.
Le report d'échéances
Beaucoup de contrats prévoient la possibilité de suspendre une ou plusieurs mensualités — on parle de report ou de pause d'échéances —, par exemple lors d'un congé parental, d'une baisse de revenus ou d'une grosse dépense imprévue. Deux points à vérifier avec la banque :
- Ce que deviennent les échéances suspendues. Le plus souvent, elles sont reportées à la fin : le crédit dure d'autant plus longtemps. Parfois, elles sont simplement réparties sur les mensualités restantes, qui augmentent un peu.
- Le coût. En général, les intérêts continuent de courir pendant la pause : le report rend service, mais il n'est pas gratuit. Demandez le montant exact avant de signer.
Côté budget, une pause libère de la trésorerie pendant quelques mois : c'est le moment de prévoir son solde de fin de mois avec précision, pour que cet argent serve vraiment à passer le cap.
Le faire avec Ecolibra
Dans Ecolibra, un crédit est une charge mensuelle avec une date de première échéance et une date de fin. Pour un crédit commencé avant votre inscription, indiquez simplement la vraie date de la première échéance : l'historique est reconstitué. Un crédit qui ne démarre que dans quelques mois n'apparaît pas encore dans le mois en cours ; il est listé à part, dans « Commencent plus tard ».
Le bouton 🗓️ Échéancier d'une charge ouvre son tableau : une ligne par échéance, avec sa date réelle de prélèvement (report du week-end compris), et en haut le déjà payé, le reste à payer et le nombre d'échéances restantes.
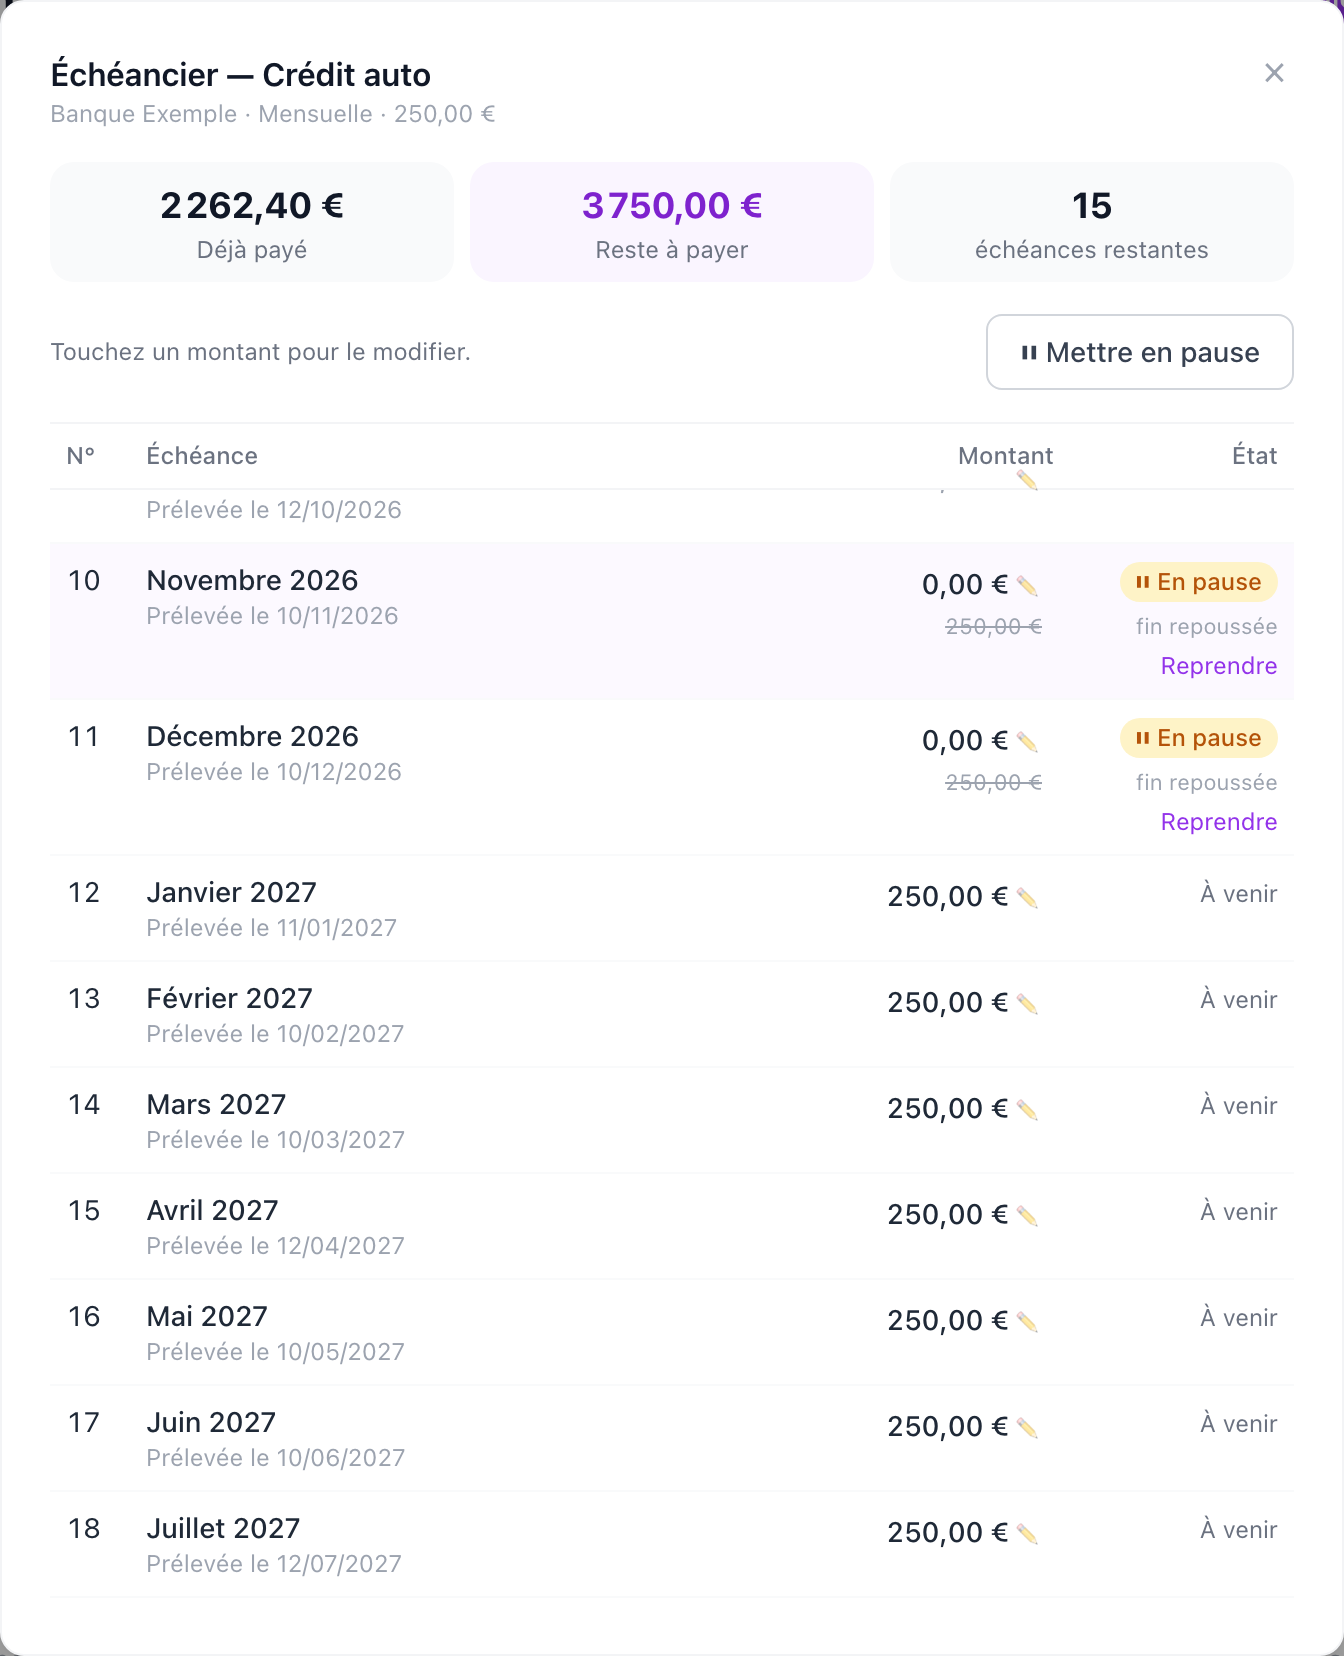 Deux échéances en pause, la fin du crédit repoussée d'autant.
Pour changer une mensualité, touchez son montant dans le tableau :
- « Ce mois » corrige cette échéance seulement ; elle apparaît comme « Ajusté », avec le montant habituel barré, et un lien pour la rétablir ;
- « Ce mois et les suivants » change la mensualité à partir de ce mois : les échéances précédentes gardent l'ancien montant, et le « déjà payé » reste exact.
Pour un report, le bouton « Mettre en pause » demande à partir de quel mois et pour combien d'échéances. La case « Prolonger la date de fin d'autant » correspond au cas le plus courant, les échéances reportées à la fin ; décochée, les échéances sont simplement sautées.
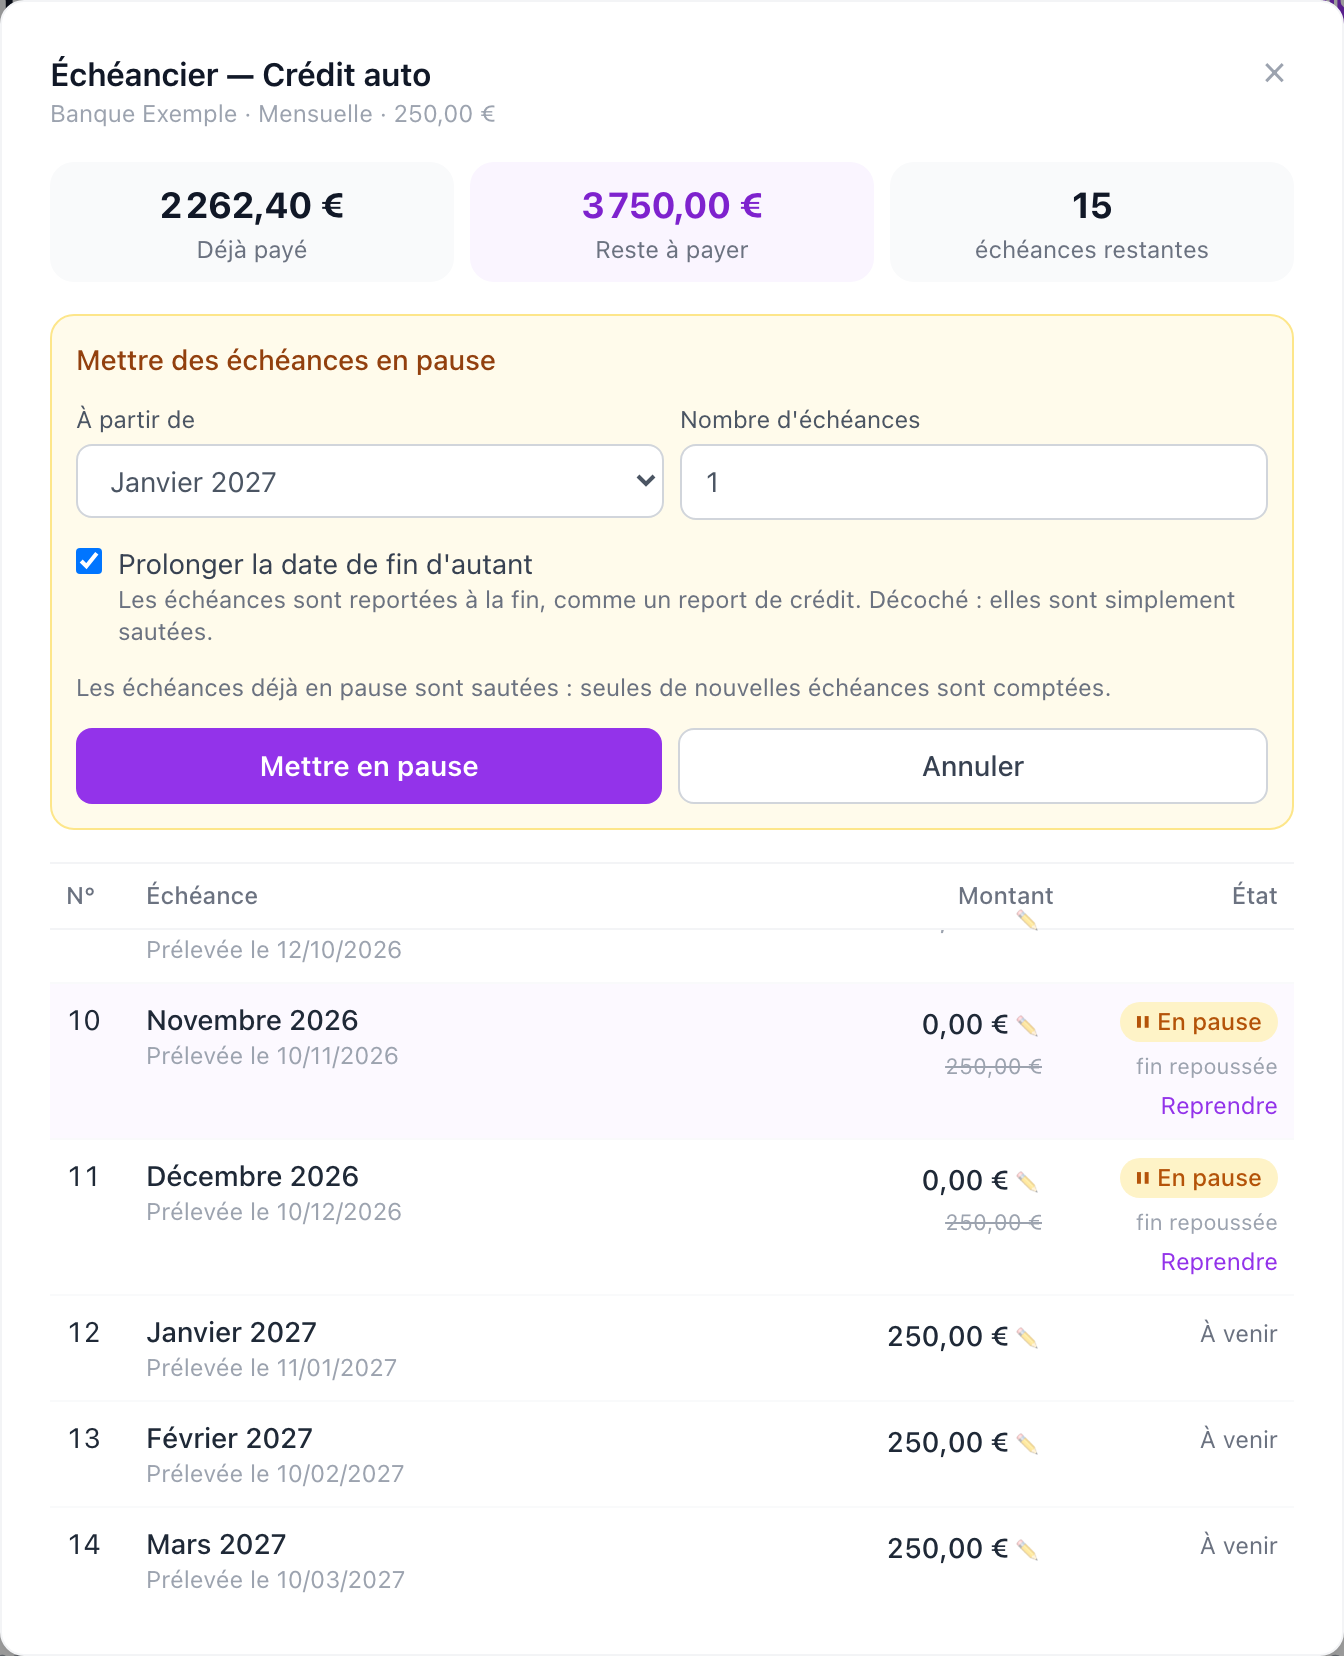 Une pause qui chevauche une autre ne repousse pas la fin deux fois.
Les échéances en pause passent à 0 € et sont marquées « fin repoussée ». « Reprendre » annule la pause d'une échéance et, si elle avait repoussé la fin, la ramène d'autant. Le solde estimé, le point bas et la projection sur 12 mois en tiennent compte immédiatement.
L'échéancier sert aussi pour les charges sans date de fin, comme un abonnement : il affiche alors les 24 prochains mois, où l'on peut ajuster un mois précis ou suspendre un abonnement quelques mois. Les montants ajustés et les pauses passent aussi dans l'app iPhone via la sauvegarde.
En résumé
Pour suivre un crédit, pas besoin de capital ni d'intérêts : le montant prélevé, sa date, et les dates de début et de fin suffisent. Distinguez le mois qui fait exception du changement durable, et, avant d'accepter un report d'échéances, demandez à la banque ce qu'il coûte et ce que deviennent les échéances suspendues.
Pour aller plus loin, faites la liste complète de vos charges récurrentes : crédits compris, c'est la base de tout le reste.